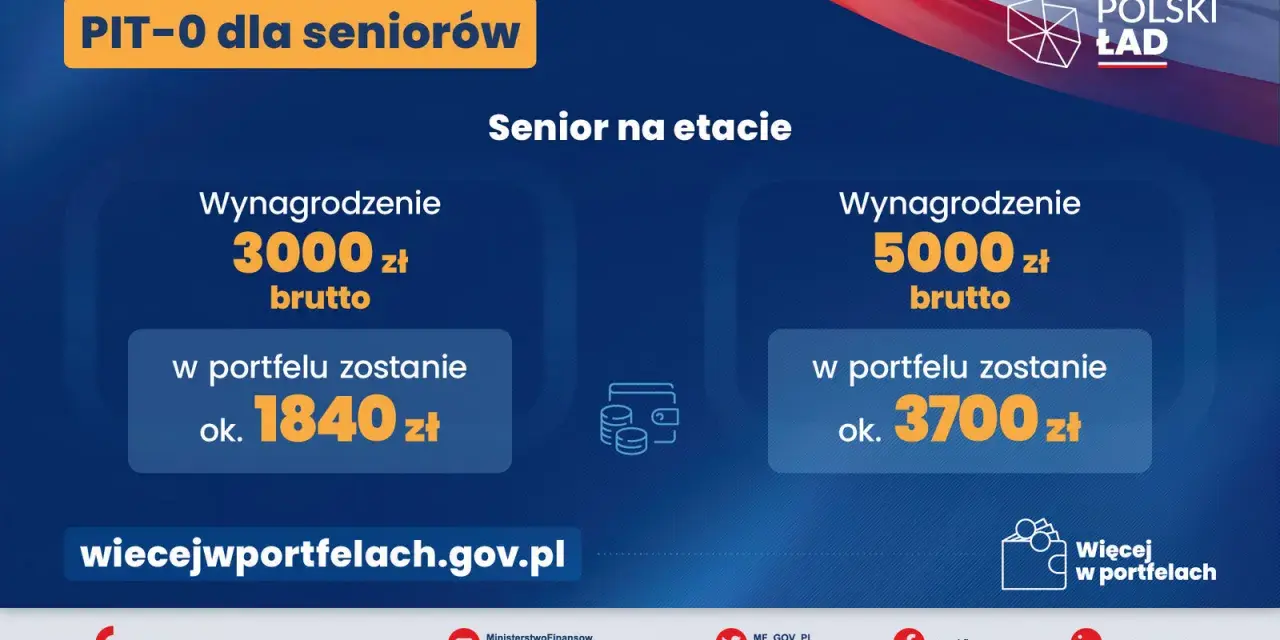
Praca po osiągnięciu wieku emerytalnego może oznaczać nie tylko dodatkowy dochód, lecz także niższy podatek. PIT-0, nazywany ulgą dla pracujących seniorów, pozwala zwolnić z PIT część przychodów, jeśli nadal pracujesz, podlegasz ubezpieczeniom społecznym i nie pobierasz emerytury. Wyjaśniam, kto spełnia warunki, jakie umowy obejmuje preferencja, ile wynosi limit oraz jak rozliczyć ją w praktyce.
Najważniejsze zasady preferencji podatkowej dla aktywnych seniorów
- Wiek wynosi co najmniej 60 lat dla kobiet i 65 lat dla mężczyzn.
- Z ulgi skorzysta osoba, która nie pobiera emerytury ani określonych rent, mimo że ma już do nich prawo.
- Zwolnienie obejmuje przychody do 85 528 zł rocznie.
- Preferencja dotyczy między innymi etatu, wybranych umów zlecenia i działalności gospodarczej.
- Umowa o dzieło i kontrakt menedżerski nie dają prawa do tego zwolnienia.
- Brak oświadczenia u pracodawcy nie odbiera prawa do ulgi, ponieważ można ją wykazać w zeznaniu rocznym.
Na czym polega ulga dla pracujących seniorów
To zwolnienie z podatku dochodowego od osób fizycznych, a nie dodatkowe świadczenie wypłacane przez ZUS. Jeżeli spełniasz wymagania, określone przychody nie są opodatkowane do limitu 85 528 zł w roku podatkowym. Dla wielu osób oznacza to wyraźnie wyższą wypłatę netto, szczególnie przy kontynuowaniu pracy na etacie.
Trzeba jednak od razu oddzielić dwie rzeczy. Ulga zmniejsza lub całkowicie usuwa PIT, ale co do zasady nie znosi składek na ubezpieczenia społeczne i zdrowotne. Wynagrodzenie nadal może więc zawierać potrącenia z tytułu ZUS oraz składki zdrowotnej.
Preferencja została pomyślana dla osób, które osiągnęły wiek emerytalny, lecz zdecydowały się jeszcze nie pobierać świadczenia. Samo uzyskanie prawa do emerytury nie wyklucza ulgi. Problem pojawia się dopiero wtedy, gdy emerytura lub inne wymienione świadczenie jest faktycznie pobierane.
Kto może skorzystać ze zwolnienia
Podstawowe kryterium wieku jest proste. Z rozwiązania może skorzystać:
- kobieta, która ukończyła 60 lat,
- mężczyzna, który ukończył 65 lat.
Sam wiek nie wystarczy. Przychody muszą pochodzić z tytułu objętego ulgą i podlegać ubezpieczeniom społecznym. Trzeba też nie pobierać określonych świadczeń, między innymi emerytury lub renty rodzinnej z ZUS, KRUS albo systemu mundurowego, a także uposażenia sędziego w stanie spoczynku.
Prawo do emerytury a jej pobieranie
To rozróżnienie bywa źródłem największej liczby pomyłek. Jeżeli masz przyznane prawo do emerytury, ale nadal pracujesz i nie pobierasz świadczenia, możesz spełniać warunki do zwolnienia. Ministerstwo Finansów potwierdza, że dotyczy to także osoby, która ma prawo do emerytury od pewnego czasu, lecz odkłada moment jej pobierania.
Jeżeli w trakcie roku przechodzisz na emeryturę, trzeba rozdzielić okresy. Zwolnienie może dotyczyć przychodów uzyskanych po osiągnięciu odpowiedniego wieku, ale tylko za czas, w którym nie pobierasz emerytury ani renty rodzinnej. Przy zmianie sytuacji najlepiej od razu powiadomić płatnika, aby nie zastosował ulgi do niewłaściwych wypłat.
Jakie przychody obejmuje preferencja
Zakres ulgi jest dość szeroki, ale nie obejmuje każdej formy zarobkowania. Najczęściej korzystają z niej osoby zatrudnione na etacie oraz seniorzy prowadzący działalność gospodarczą. W praktyce znaczenie ma nie tylko wysokość dochodu, lecz także rodzaj umowy i sposób opodatkowania.
| Źródło przychodu | Czy może być objęte ulgą | Najważniejszy warunek |
|---|---|---|
| Umowa o pracę | Tak | Przychód podlega ubezpieczeniom społecznym |
| Stosunek służbowy, praca nakładcza, spółdzielczy stosunek pracy | Tak | Spełnienie pozostałych warunków ustawowych |
| Umowa zlecenia | Tak, ale nie każda | Zlecenie zawarte między innymi z przedsiębiorcą lub w określonych przypadkach dotyczących nieruchomości |
| Działalność gospodarcza | Tak | Skala podatkowa, podatek liniowy, IP Box albo ryczałt |
| Zasiłek macierzyński | Tak | W zakresie wskazanym w przepisach |
| Umowa o dzieło | Nie | Ten rodzaj przychodu nie spełnia warunku ustawowego |
| Kontrakt menedżerski i umowa o zarządzanie | Nie | Wyłączenie niezależne od wieku |
W przypadku umowy zlecenia trzeba zachować ostrożność. Nie każda umowa zawarta z osobą prywatną automatycznie daje prawo do preferencji. Przepisy wskazują między innymi na zlecenia zawarte z podmiotem prowadzącym działalność gospodarczą, właścicielem lub zarządcą nieruchomości w określonych sytuacjach oraz przedsiębiorstwem w spadku.
Senior prowadzący firmę może korzystać ze zwolnienia przy opodatkowaniu według skali, podatkiem liniowym, stawką 5 proc. w ramach IP Box albo ryczałtem od przychodów ewidencjonowanych. Nie oznacza to jednak, że ulga obejmuje wszystkie wpływy przedsiębiorcy. Liczy się przychód z działalności objęty właściwą formą opodatkowania i spełniający warunek ubezpieczeń społecznych.
Limit 85 528 zł i realna korzyść
Roczny limit wynosi 85 528 zł przychodu. To kwota wspólna dla kilku zwolnień, między innymi ulgi dla pracujących seniorów, ulgi na powrót, ulgi dla młodych oraz ulgi dla rodzin 4+. Jeżeli ktoś korzysta z więcej niż jednej z tych preferencji, nie otrzymuje osobnego limitu dla każdej z nich.
Przykład jest prosty. Kobieta w wieku 62 lat zarabia na etacie 6 000 zł brutto miesięcznie, czyli 72 000 zł rocznie. Jeżeli nie pobiera emerytury i spełnia pozostałe wymagania, cały ten przychód mieści się w limicie zwolnienia. Podatek PIT od tej części wynagrodzenia nie powinien zostać pobrany, choć składki nadal mogą pomniejszać wypłatę.
Jeżeli roczny przychód wyniesie 100 000 zł, zwolnione będzie maksymalnie 85 528 zł, a nadwyżka 14 472 zł pozostanie do opodatkowania według zasad właściwych dla danego źródła przychodu. Nie traci się więc całej ulgi tylko dlatego, że limit został przekroczony.
Kwota wolna nie jest drugim limitem ulgi
Osoby rozliczające się według skali podatkowej mogą dodatkowo korzystać z kwoty wolnej 30 000 zł. To odrębny mechanizm. Nie podnosi limitu samego zwolnienia do 115 528 zł, lecz może sprawić, że przychody przekraczające 85 528 zł nadal nie wygenerują podatku w pełnej wysokości.
Przy innych formach opodatkowania efekt będzie inny. Podatek liniowy i ryczałt mają własne zasady, dlatego nie należy bezpośrednio przenosić wyliczeń z etatu na działalność gospodarczą. W mojej ocenie właśnie tu najłatwiej o zbyt optymistyczne kalkulacje, szczególnie gdy ktoś patrzy wyłącznie na kwotę brutto.
Jak zastosować ulgę w trakcie roku i w zeznaniu
Pracownik może złożyć płatnikowi, na przykład pracodawcy, oświadczenie o spełnianiu warunków i wnioskować o niepobieranie zaliczek na PIT od przychodów objętych zwolnieniem. Płatnik uwzględnia oświadczenie najpóźniej od miesiąca następującego po miesiącu, w którym je otrzymał.
W oświadczeniu potwierdzasz, że spełniasz warunki i zobowiązujesz się poinformować płatnika o zmianie sytuacji. Ma to znaczenie na przykład wtedy, gdy zaczynasz pobierać emeryturę. Od tego momentu dalsze stosowanie zwolnienia może być nieprawidłowe.
Brak oświadczenia nie przekreśla prawa do preferencji. Jeżeli pracodawca pobierał zaliczki, możesz rozliczyć zwolnienie w zeznaniu rocznym i odzyskać nadpłacony podatek. Przychody objęte ulgą wykazuje się w części dotyczącej przychodów zwolnionych, odpowiednio w formularzu PIT-37, PIT-36, PIT-36L albo PIT-28.
Trzeba też pamiętać, że usługa Twój e-PIT nie zawsze zastosuje ulgę automatycznie. Jeżeli w trakcie roku nie złożono odpowiedniego oświadczenia płatnikowi, dane w przygotowanym zeznaniu mogą wymagać samodzielnego uzupełnienia. Przed wysłaniem deklaracji sprawdź przede wszystkim przychód zwolniony, okres obowiązywania ulgi oraz kwoty pobranych zaliczek.
Przeczytaj również: Jak załatwić chodzik dla seniora? Dofinansowanie NFZ i PFRON.
Dokumenty, które warto zachować
Przepisy nie wymagają zwykle dołączenia zaświadczenia o niepobieraniu emerytury do samego rozliczenia. W razie kontroli trzeba jednak wykazać, że warunki były spełnione. Rozsądnie jest zachować umowy, informacje PIT-11, dokumenty dotyczące działalności oraz potwierdzenie statusu świadczenia, jeśli sytuacja nie jest oczywista.
Przy kilku źródłach dochodu dobrze prowadzić własne zestawienie przychodów objętych zwolnieniem. To szczególnie ważne, gdy senior łączy etat z działalnością gospodarczą albo korzysta równolegle z innego zwolnienia z grupy PIT-0.
Najczęstsze błędy przy rozliczaniu ulgi
Pierwszy błąd to utożsamianie wieku emerytalnego z automatycznym prawem do ulgi. Samo ukończenie 60 lub 65 lat nie wystarczy. Trzeba jeszcze nie pobierać wskazanych świadczeń, osiągać właściwy rodzaj przychodu i podlegać ubezpieczeniom społecznym.
Drugi problem stanowi mylenie przychodu z kwotą wypłaconą na rękę. Limit 85 528 zł odnosi się do przychodu objętego zwolnieniem, a nie do kwoty po odliczeniu wszystkich składek i potrąceń. W praktyce najlepiej opierać się na danych z dokumentów od płatnika, a nie na samych przelewach bankowych.
Trzeci błąd to wpisywanie do ulgi umowy o dzieło. Nawet jeśli senior nie pobiera emerytury, przychód z takiej umowy nie spełnia warunku dotyczącego źródła przychodu. Podobnie należy uważać na kontrakty menedżerskie, które nie są traktowane jak zwykła umowa zlecenia.
Czwarty błąd pojawia się przy zmianie sytuacji w trakcie roku. Rozpoczęcie pobierania emerytury, uzyskanie renty rodzinnej albo zmiana rodzaju umowy powinny skłonić do ponownego sprawdzenia prawa do preferencji. Nie warto czekać z tym do momentu składania zeznania, bo późniejsza korekta zaliczek może oznaczać dopłatę.
Co sprawdzić przed złożeniem deklaracji
- czy w dniu uzyskania przychodu miałeś ukończone 60 lat lub 65 lat, zależnie od płci,
- czy w tym okresie nie pobierałeś emerytury ani renty rodzinnej objętej wyłączeniem,
- czy umowa lub działalność należała do katalogu uprawniającego do zwolnienia,
- czy przychód podlegał ubezpieczeniom społecznym,
- czy nie wykorzystałeś części wspólnego limitu 85 528 zł w ramach innej preferencji,
- czy prawidłowo wykazałeś przychód zwolniony w zeznaniu rocznym.
Jeżeli masz wyłącznie przychody w całości objęte zwolnieniem, samo to nie zawsze oznacza obowiązek składania zeznania. Deklaracja może być potrzebna, gdy uzyskujesz także opodatkowane dochody, chcesz odzyskać nadpłatę albo korzystasz z dodatkowych odliczeń. Przy działalności gospodarczej lub kilku źródłach przychodów konsultacja z księgowym bywa rozsądnym wydatkiem, zwłaszcza gdy zbliżasz się do limitu.
Najważniejsza decyzja dotyczy nie podatku, lecz momentu przejścia na emeryturę
To zwolnienie może poprawić bieżący budżet, ale nie powinno być jedynym powodem odkładania emerytury. Przed decyzją dobrze porównać wyższą wypłatę netto, przyszłą wysokość świadczenia, stan zdrowia, stabilność zatrudnienia i możliwość dalszej pracy.
Najbezpieczniej traktować ulgę jako element większego planu. Najpierw sprawdź, czy spełniasz wszystkie warunki, później policz roczny przychód i dopiero na końcu zdecyduj, czy składać oświadczenie płatnikowi. Taka kolejność ogranicza ryzyko błędu i pozwala wykorzystać preferencję bez nieprzyjemnej dopłaty po zakończeniu roku.